CoreWeave无担保债券收益率破16%,取代英伟达股价成为AI交易新晴雨表
CoreWeave无担保债券收益率一度突破16%,CDS利差飙升,取代英伟达股价成为市场衡量AI交易的“贝塔晴雨表”;高盛逆势上调评级至“买入”,目标价106美元,认为市场高估了融资成本压力。
过去两年,判断AI行情冷暖只需看一眼英伟达的股价。但进入10月,这根“仪表盘”悄然易主:取而代之的,是CoreWeave一张无担保债券的收益率。本周,CoreWeave于2031至2032年到期的美元无担保债券收益率一度突破16%,其五年期信用违约互换(CDS)利差飙升至1100基点以上,隐含违约概率走高。这家评级仅单B的新兴云计算公司,意外成为市场衡量AI交易的“贝塔晴雨表”。
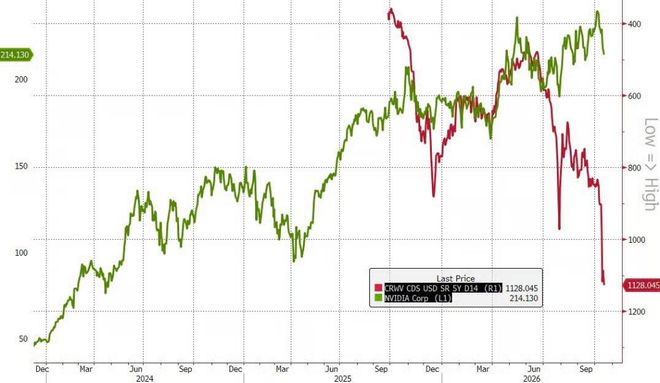
高盛在10月19日的一份报告中逆势出手,将CoreWeave评级从“中性”上调至“买入”,目标价106美元,较当时61.39美元的收盘价约有73%的上行空间。高盛的核心判断是:市场高估了融资成本的压力,却低估了算力收费的能力。该行估算,CoreWeave每兆瓦年度经常性收入有望从目前的约1000万美元提升至1300万美元,而新增融资成本仅上升100至200个基点,整体可控。
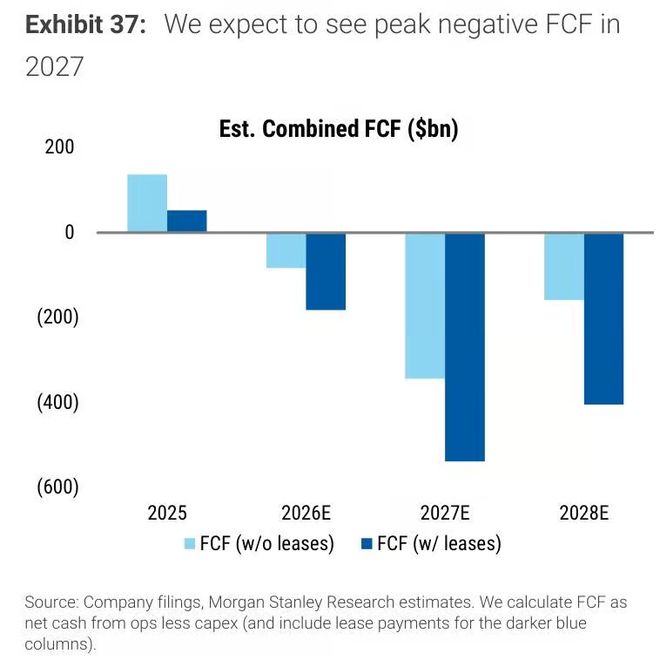
但反对声音同样尖锐。CoreWeave截至年中总负债约356亿至520亿美元,第二季度净利息支出已从一年前的2.67亿美元增至6.4亿美元;股价在10月9日至16日的五个交易日里跌去逾四分之一。巴克莱与摩根大通先后警示,不应拿约15亿美元的次级无担保债券去外推整个万亿美元级的AI资本支出周期,正如2023年有人用40亿美元的银行ETF预判美国经济衰退一样。
这场争论的本质,是AI产业从“看想象”迈向“看偿付”。以CoreWeave、Nscale为代表的neocloud(新兴云厂商)没有母公司的经营现金流可垫付,只能靠举债扩张GPU与数据中心,形成典型的期限错配。当美联储加息预期升温、十年期美债收益率站上5%以上,依赖滚动融资的公司会被立刻重新定价。AI交易的定价权,正从技术叙事转移到现金流模型——这既是行业的成熟,也是压力的起点。
读者评论 (0)
想参与讨论?请 登录 后发表评论。
还没有评论,欢迎抢沙发!