仅 2.2% 消费者为 AI 付费,月均 31 美元难覆盖前沿模型运营成本
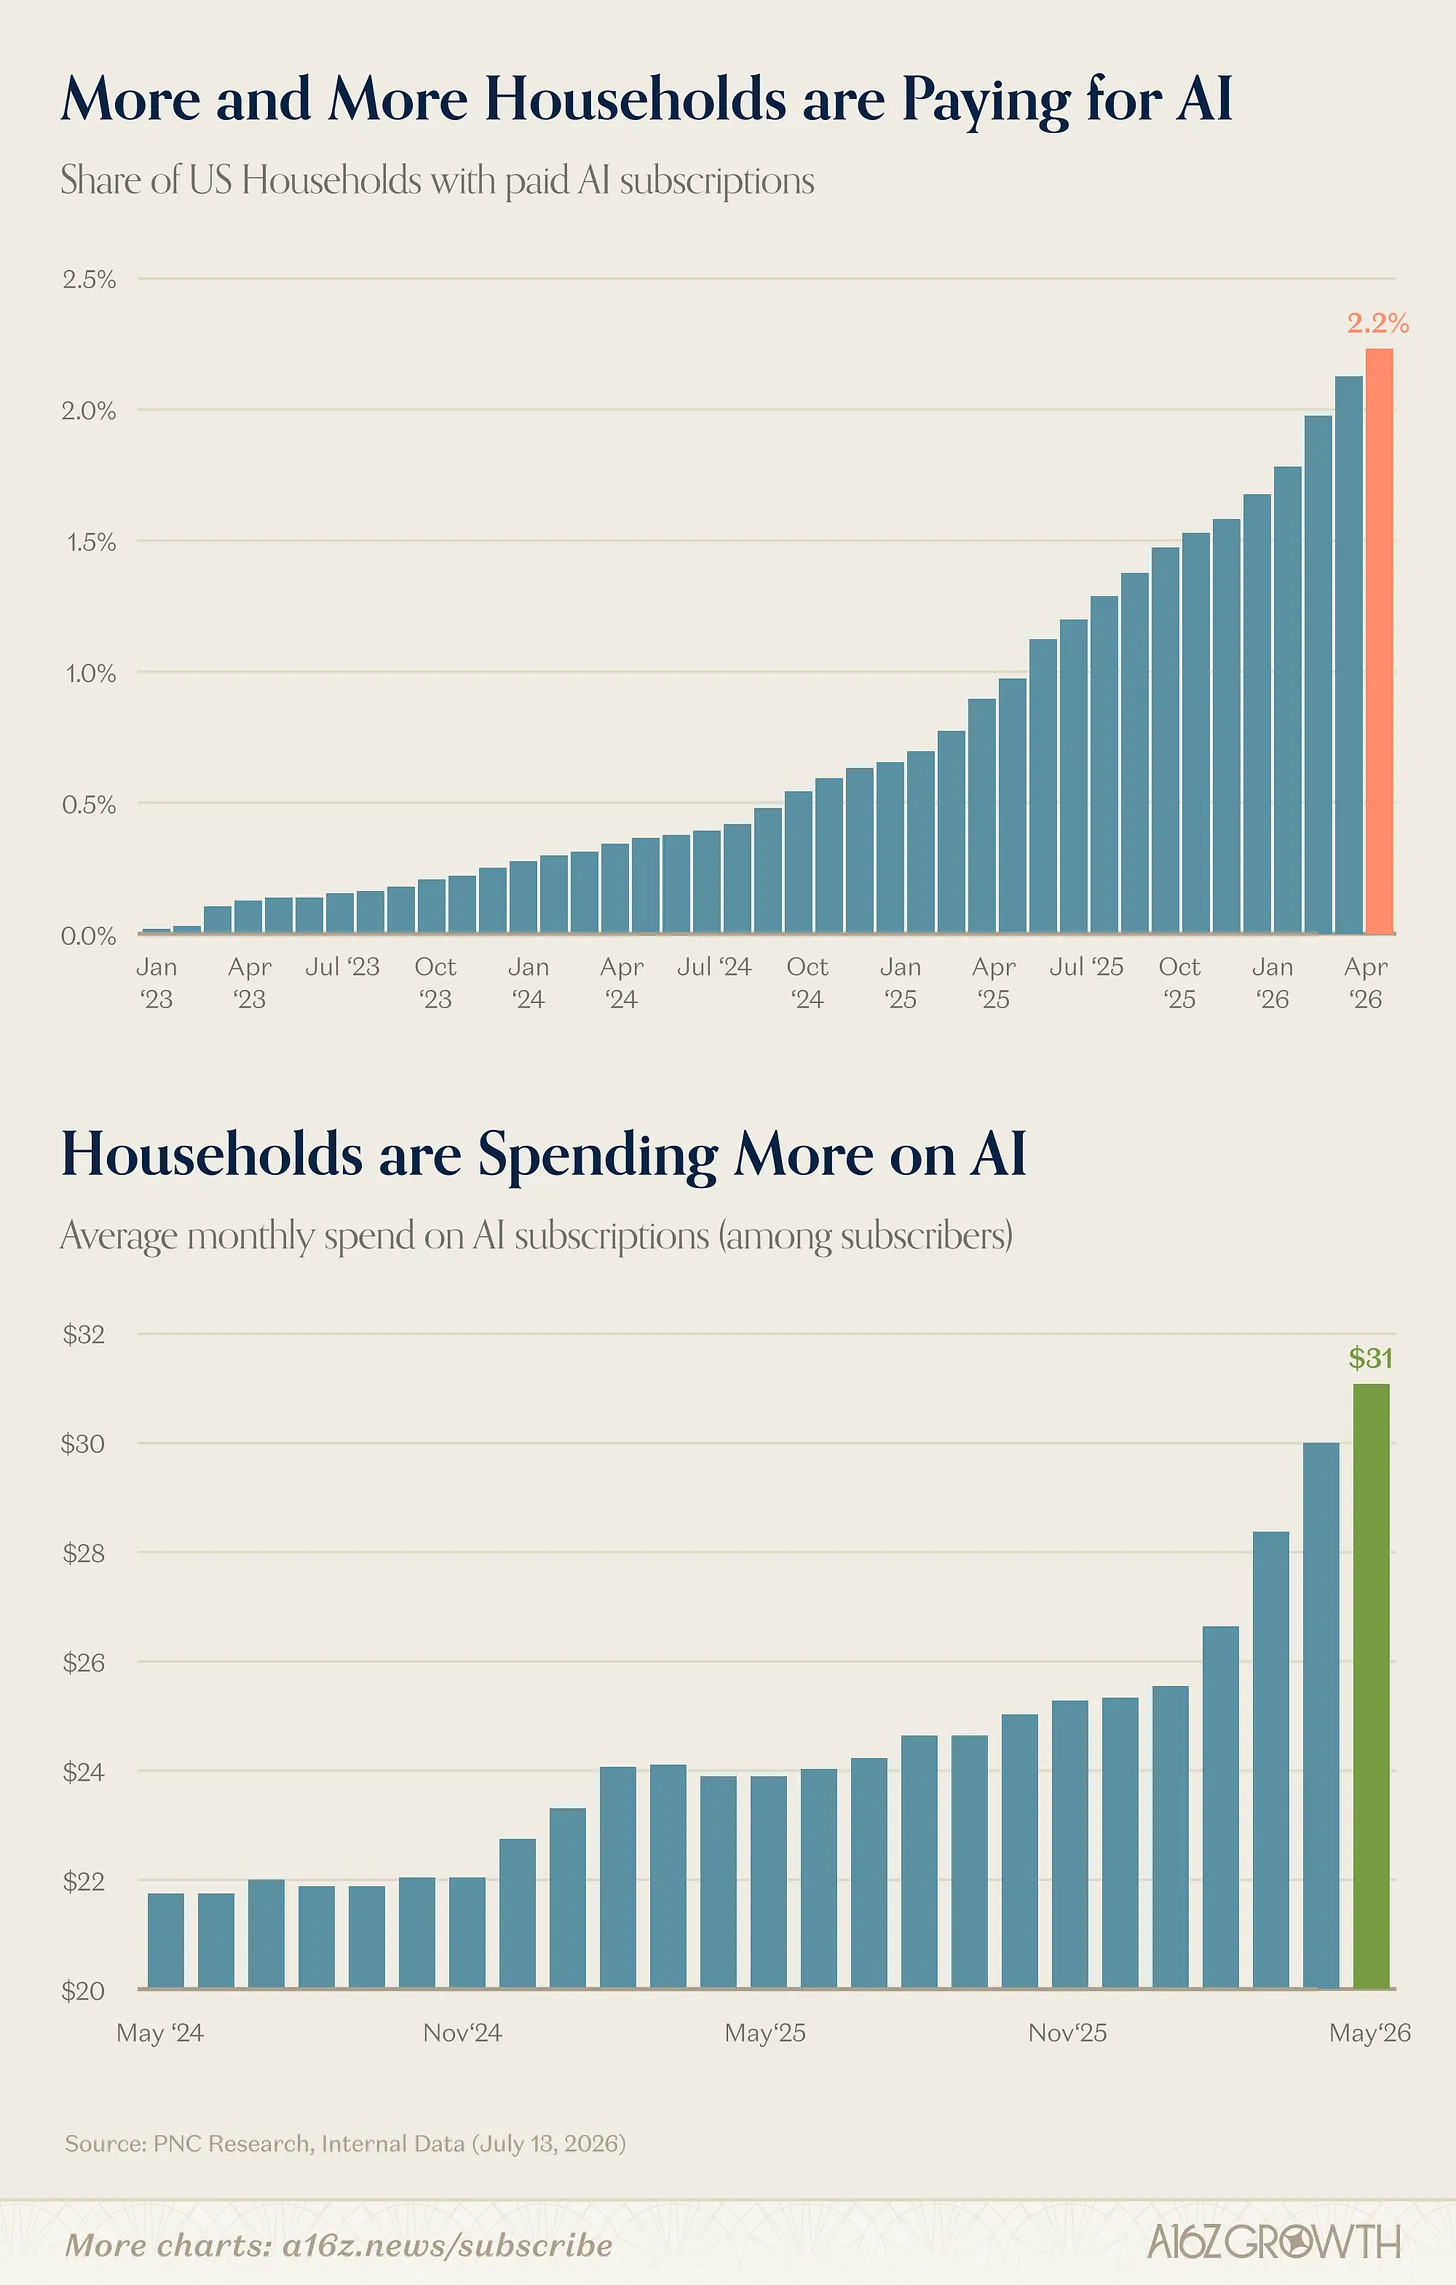
消费者端 AI 产品在过去一周密集亮相,但一份市场数据给这波热度泼了冷水。据 TechCrunch 报道,安德森·霍洛维茨(a16z)半年度《State of Markets》报告引述 PNC 今年夏季的研究显示,截至 5 月,只有 2.2% 的消费者在为 AI 付费,付费用户月均支出约 31 美元。
报告用两张图表分别追踪付费用户比例与付费金额的增长。a16z 的解读偏乐观,认为“成熟的 AI 采用与使用率仍处在很早期”,但从图上看,两条曲线的走势都相当接近直线。即便模型能力出现大幅跃升,付费人数和付费金额都没有明显变化——从 GPT-5.2 到 Astra 这一代的性能跨越,在图上几乎看不出来。
其他调研给出的数字大致相近。美国银行 3 月的统计显示,约 3% 的美国消费者为 AI 付费,同比增长 40%;Menlo Ventures 9 月的调查则相对乐观,称四分之一的成年人每天使用 AI,其中一半在付费。但这些数字都还不足以支撑一个高毛利的消费订阅巨头。
更棘手的是成本端。TechCrunch 算了一笔账:以 Netflix 作为市场饱和在线服务的参照,3.25 亿订阅用户、每人每月约 34 美元,一年也就是约 110 亿美元收入,不到 OpenAI 运营成本的三分之一。AI 的边际成本远高于社交网络或云存储这类轻量产品——每一次问答、生图、语音交互和智能体任务都在真实消耗算力。即便拥有数亿付费用户,也不保证能盈亏平衡。
这解释了整个行业向企业市场倾斜的趋势。OpenAI 向企业端的转型被认为相当成功,有报道称其企业订单自 7 月以来翻了一倍;即便是主打个人的 Dots,发布时也重点强调了面向软件工程师和广告公司创意人员的企业场景。Meta 的 Muse 背后有个性化广告投放体系支撑,变现压力相对缓和,且已在探索面向小企业的方向;估值 100 亿美元的 Instinct 则计划从智能体促成的交易中抽成,同时省下训练前沿模型的开销。
背景是,前沿实验室这两年集体转向以企业合同为主、按垂直行业逐个推进的路径。消费级 AI 产品的体验无疑在变好,但单位经济模型并没有同步改善——这也是目前行业内少数看起来不会很快改变的事情之一。
读者评论 (3)
想参与讨论?请 登录 后发表评论。
31美元听着挺多,可算了下账,发个长 prompt 就能烧完这月账单
消费端真没活路,算力成本太重,还是靠卖企业套餐才能活下去
都说AI革命,结果掏钱的人真没几个,31美元根本填不满算力窟窿