美国大型银行集体限制外部AI智能体访问账户
过去三天,Agentic Commerce出现了一个值得关注的转向:美国大型银行开始限制外部AI智能体直接操作客户账户。花旗银行明确表示,不允许第三方AI智能体或助手登录客户账户,也不允许它们在其数字银行平台内直接执行交易。
美国银行同样在限制外部智能体直接操作消费者存款账户,同时研究AI发起交易时的法律责任与授权机制。摩根大通此前也已表明类似立场,强调需要防范外部智能体不受控制地操作客户资金。
银行的担忧不仅来自安全和欺诈风险,还涉及存款业务本身。随着消费者智能体开始能够自动比较不同银行的存款利率,未来可能将低息活期存款转移到收益更高的储蓄产品或货币市场基金。如果智能体能够大规模自动执行这类操作,银行原本稳定、低成本的存款基础可能受到影响。
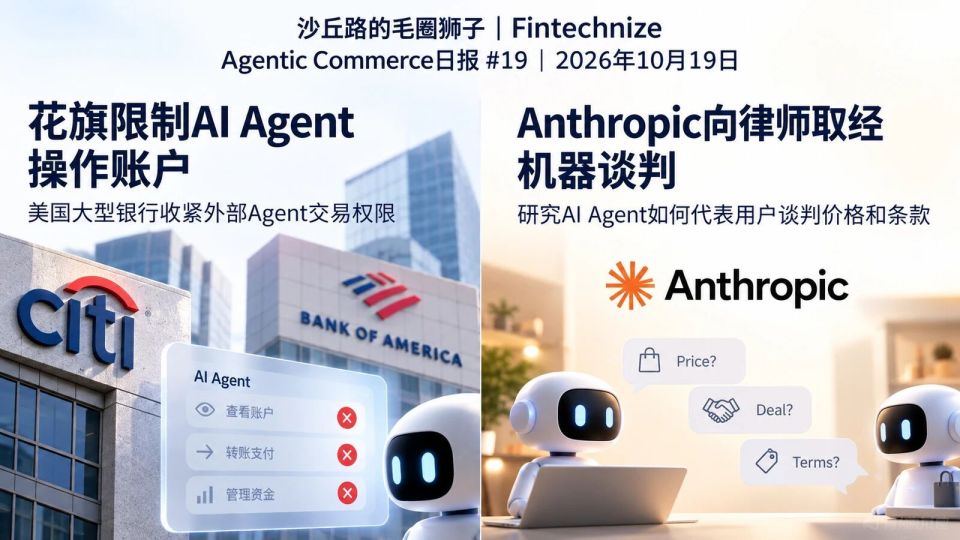
需要注意的是,这不是美国监管机构发布的统一禁令,而是不同银行分别采取的访问和交易限制。账户信息的只读访问与资金操作权限,也需要区分。
当AI真正能够替消费者管理资金,智能体与金融机构之间的利益关系就不再完全一致。银行是否愿意开放交易权限,可能成为Agentic Finance比技术协议更现实的瓶颈。
与此同时,Anthropic正在向法律专业人士寻求建议,研究AI智能体在代表用户与其他人或智能体谈判时,应当遵循怎样的行为规则。Anthropic关注的不再只是智能体能否成功执行指令,而是当买卖双方都由AI代表时,智能体应该如何维护用户利益。
相关研究涉及商品价格谈判、消费者投诉与争议,以及其他合同条款协商。Anthropic正在研究几个问题:智能体应当采取多强硬的谈判策略,什么时候需要重新征求用户确认,以及怎样防止智能体在对抗过程中被对方操纵。
英国央行行长Andrew Bailey也对AI智能体参与金融交易提出警告。他指出,AI系统虽然可以在经济活动中代表用户执行任务,但这并不意味着它们天然具备法律意义上的代理人身份。当智能体执行资金转移、购买金融产品或签署交易安排时,如果结果出现错误,责任究竟属于消费者、智能体开发商,还是提供交易服务的金融机构,目前仍存在法律不确定性。
DataDome发布的Q3 AI流量报告显示,第三季度AI智能体请求总量接近250亿次,较第二季度增长41.5%。其中,能够代表用户操作网站的Agentic Browser增长尤其明显:8月访问请求约为1250万次,9月上升至5820万次,增长4.7倍。
过去一年,Agentic Commerce主要解决的是如何让AI发现商品、理解购买意图并完成支付。但最近几项进展表明,技术能够执行交易,并不意味着商户和金融机构愿意无条件开放执行权限。
读者评论 (0)
想参与讨论?请 登录 后发表评论。
还没有评论,欢迎抢沙发!